"Säljes i bolagsform" står i många annonser för hyreshus. Raden betyder att du inte köper fastigheten direkt, utan aktierna i det aktiebolag som äger den. För dig som investerare påverkar det kostnaderna vid köpet, hur priset räknas fram, skatten på sikt och vad du behöver granska.
Annonsen och prospektet för Borgmästargatan 5 i Nora säger inte om fastigheten säljs direkt eller som bolag. Den här guiden förklarar därför båda vägarna med allmänna regler och ett påhittat räkneexempel. Det är allmän information, inte skatte- eller juridisk rådgivning. En bolagsaffär bör alltid göras med hjälp av revisor och jurist.
Två sätt att köpa samma hus
| Direkt köp | Köp av bolaget | |
|---|---|---|
| Vad du köper | Fastigheten | Aktierna i bolaget som äger fastigheten |
| Lagfart | Ja, sökes inom tre månader | Nej – ägaren är fortfarande bolaget |
| Stämpelskatt | 1,5 % för privatpersoner, 4,25 % för bolag | Ingen på aktieköpet |
| Avtal | Köpekontrakt och köpebrev | Aktieöverlåtelseavtal |
| Skattemässigt värde | Köpeskillingen blir underlag för avskrivningar | Bolagets lägre värde följer med |
| Säljarens skatt, om säljaren är ett aktiebolag | Vinsten beskattas i bolaget | I regel skattefri |
| Granskning | Fastigheten | Fastigheten och bolaget |
| Lån | Nya lån; befintliga pantbrev följer med | Bolagets lån kan ibland tas över |
Vid ett direkt köp byter fastigheten ägare. Vid ett bolagsköp byter bara aktierna ägare: fastigheten ägs fortfarande av samma bolag, med samma lagfart, samma pantbrev och samma skattemässiga historik. Det låter som en formsak, men skillnaderna är verkliga.
Varför bolagsformen är vanlig
Stämpelskatten. När ett bolag köper en fastighet direkt betalar det 4,25 procent i stämpelskatt på det högsta av köpeskillingen och taxeringsvärdet året före det år lagfarten beviljas, plus en expeditionsavgift på 825 kronor. Vid ett aktieköp söks ingen lagfart, och därför tas ingen stämpelskatt ut. På ett hus för 8 000 000 kronor är skillnaden 340 000 kronor (4,25 % × 8 000 000), om taxeringsvärdet är lägre än priset.
Säljarens skatt. Ett aktiebolag som säljer aktier i ett dotterbolag kan i regel göra det skattefritt, eftersom onoterade aktier som ägs av ett aktiebolag räknas som näringsbetingade andelar (inkomstskattelagen 25 a kap. 5 §). Säljer bolaget i stället fastigheten direkt beskattas vinsten med 20,6 procent i bolaget. Därför föredrar många säljare att sälja bolaget.
Lånen och avtalen. När bolaget följer med kan även dess lån och avtal följa med, om långivaren och avtalsparterna godkänner det. Villkoren avgörs av banken.
Paketering och den politiska frågan
En fastighet som ägs direkt – av en privatperson eller ett bolag – kan säljas som bolag först om den förs över till ett nytt bolag. Det kallas paketering. En statlig utredning, SOU 2017:27, föreslog att sådana affärer skulle beskattas och att stämpelskatten för juridiska personer skulle sänkas till 2 procent. Förslagen har inte genomförts: i oktober 2026 är stämpelskatten för bolag fortfarande 4,25 procent, och aktieförsäljningen beskattas som förut.
Priset: från fastighetsvärde till aktiepris
När man säljer ett bolag är det sällan aktiernas pris man förhandlar om, utan fastighetens. Parterna kommer överens om ett underliggande fastighetsvärde, och köpeskillingen för aktierna räknas sedan fram ungefär så här:
| Steg | Förklaring |
|---|---|
| Underliggande fastighetsvärde | Det pris parterna kommit överens om för fastigheten |
| + bolagets övriga tillgångar | Till exempel kassa och fordringar |
| − bolagets skulder | Till exempel banklån och leverantörsskulder |
| − avdrag för latent skatt | Förhandlas; se nedan |
| = köpeskilling för aktierna | Det som betalas till säljaren |
Ett utgångspris i en annons för ett bolag avser i regel det underliggande fastighetsvärdet. Slutpriset för aktierna stäms ofta av mot en balansräkning per tillträdesdagen.
Räkneexempel: Exempel AB
Ett påhittat bolag, Exempel AB, äger ett hyreshus och inget annat. Köpare och säljare har enats om ett underliggande fastighetsvärde. Alla belopp är påhittade för att visa räkningen.
| Post | Kronor |
|---|---|
| Underliggande fastighetsvärde (överenskommet) | 8 000 000 |
| + kassa i bolaget | 200 000 |
| − banklån i bolaget | − 4 500 000 |
| − leverantörsskulder och andra kortfristiga skulder | − 100 000 |
| − avdrag för latent skatt (hälften av den nominella, se nedan) | − 515 000 |
| = köpeskilling för aktierna | 3 085 000 |
Fastighetens skattemässiga värde i bolaget antas vara 3 000 000 kronor. Skillnaden mot fastighetsvärdet, 5 000 000 kronor, gånger bolagsskatten 20,6 procent ger en nominell latent skatt på 1 030 000 kronor. I exemplet enas parterna om att dra av hälften, 515 000 kronor. Det finns ingen fast regel för hur stort avdraget ska vara – det förhandlas.
Köparen betalar 3 085 000 kronor för aktierna, och bolaget behåller sitt lån på 4 500 000 kronor – om banken godkänner den nya ägaren, annars löses det och ersätts med ett nytt. Kontrollräkning: 3 085 000 + 4 500 000 + 100 000 + 515 000 − 200 000 = 8 000 000 kronor. Ingen stämpelskatt tas ut på aktieköpet. Hade ett bolag köpt fastigheten direkt för 8 000 000 kronor, och taxeringsvärdet varit lägre än så, hade stämpelskatten blivit 340 000 kronor plus 825 kronor i expeditionsavgift.
Latent skatt: det som följer med bolaget
I bolaget har fastigheten ett skattemässigt värde som oftast är lägre än marknadsvärdet, eftersom byggnaden skrivits av under åren. Det lägre värdet följer med när du köper bolaget, och det får två följder:
- Vid en framtida försäljning av fastigheten blir vinsten i bolaget – och skatten – större. I exemplet skulle en direkt försäljning för 8 000 000 kronor, förenklat, ge 5 000 000 kronor i vinst och 1 030 000 kronor i skatt.
- Varje år blir avskrivningarna lägre. Om hela skillnaden på 5 000 000 kronor hade varit byggnadsvärde – ett förenklat antagande, eftersom mark inte skrivs av – hade 2 procent om året gett 100 000 kronor mer i avdrag, alltså 20 600 kronor lägre skatt per år.
Hur mycket den latenta skatten är värd beror på hur länge du tänker äga, om du en dag säljer bolaget eller fastigheten och vad marknaden brukar acceptera. Det är en av punkterna där en revisor gör mest nytta.
Skatten när du äger
I aktiebolag
Ett aktiebolag betalar 20,6 procent i bolagsskatt. Byggnaden skrivs av med en procentsats som beror på dess livslängd – för bostadshyreshus vanligen 2 procent per år. Reparationer och underhåll dras av direkt, medan förbättringar läggs till avskrivningsunderlaget, och ny-, till- och ombyggnad kan ge ett primäravdrag. Ett negativt räntenetto får dras av med högst 30 procent av bolagets skattemässiga resultat före räntor och avskrivningar, eller med upp till 5 miljoner kronor. Många köper fastighetsbolaget genom ett eget holdingbolag; en senare försäljning av fastighetsbolagets aktier kan då vara skattefri för holdingbolaget.
Som privatperson
Äger du ett hyreshus direkt är det en näringsfastighet, och överskottet beskattas som näringsverksamhet. Lägger du minst en tredjedel av en heltid på förvaltningen räknas verksamheten normalt som aktiv, med egenavgifter på 28,97 procent; annars passiv, med särskild löneskatt på 24,26 procent (2026). Vid en försäljning tas 90 procent av vinsten upp som kapitalinkomst och beskattas med 30 procent, i praktiken cirka 27 procent, och tidigare avskrivningar återförs. Bor du själv i en av lägenheterna tar du upp en marknadsmässig hyra som intäkt i verksamheten.
Granska bolaget, inte bara huset
När du köper ett bolag köper du allt bolaget har – och allt det är skyldigt. Därför granskas både fastigheten och bolaget:
- Bolagsdokumenten. Registreringsbevis, bolagsordning, aktiebok, årsredovisningar och bokföring, och vem som är registrerad som verklig huvudman.
- Skulderna. Lån, leverantörsskulder, skatteskulder och eventuella borgensåtaganden eller panter.
- Avtalen. Hyresavtal, förvaltnings- och serviceavtal, försäkringar och eventuella anställningar.
- Tvister och myndighetsärenden. Pågående eller hotande tvister, förelägganden och ärenden hos hyresnämnden.
- Skatterna. Taxeringsbeslut, fastighetens skattemässiga värde, tidigare avskrivningar och eventuella underskott.
- Momsen. Hyrs en lokal ut med moms kan det finnas regler om jämkning av tidigare momsavdrag som påverkar köparen. Fråga revisorn.
- Fastigheten. Allt som gäller vid ett direkt köp: besiktning, energideklaration, fastighetsregister, planbestämmelser och underhållsbehov.
Avtalet vid en bolagsaffär är ett aktieöverlåtelseavtal. I det lämnar säljaren garantier om bolaget och fastigheten, till exempel att det inte finns andra skulder än de redovisade, och avtalet reglerar vad som händer om en garanti inte håller. Garantiernas omfattning, tidsgränser och beloppstak förhandlas.
Finansiering av ett bolagsköp
Banken lånar i regel ut pengar till fastighetsbolaget med fastighetens pantbrev som säkerhet; eftersom fastigheten inte byter ägare följer pantbreven med som förut. Banken kan också vilja ha säkerhet i aktierna eller en borgen. Om bolagets befintliga lån kan tas över, och på vilka villkor, avgörs av långivaren. Läs mer om pantbrev i Taxeringsvärde, typkoder och pantbrev.
Vad betyder det för Borgmästargatan 5?
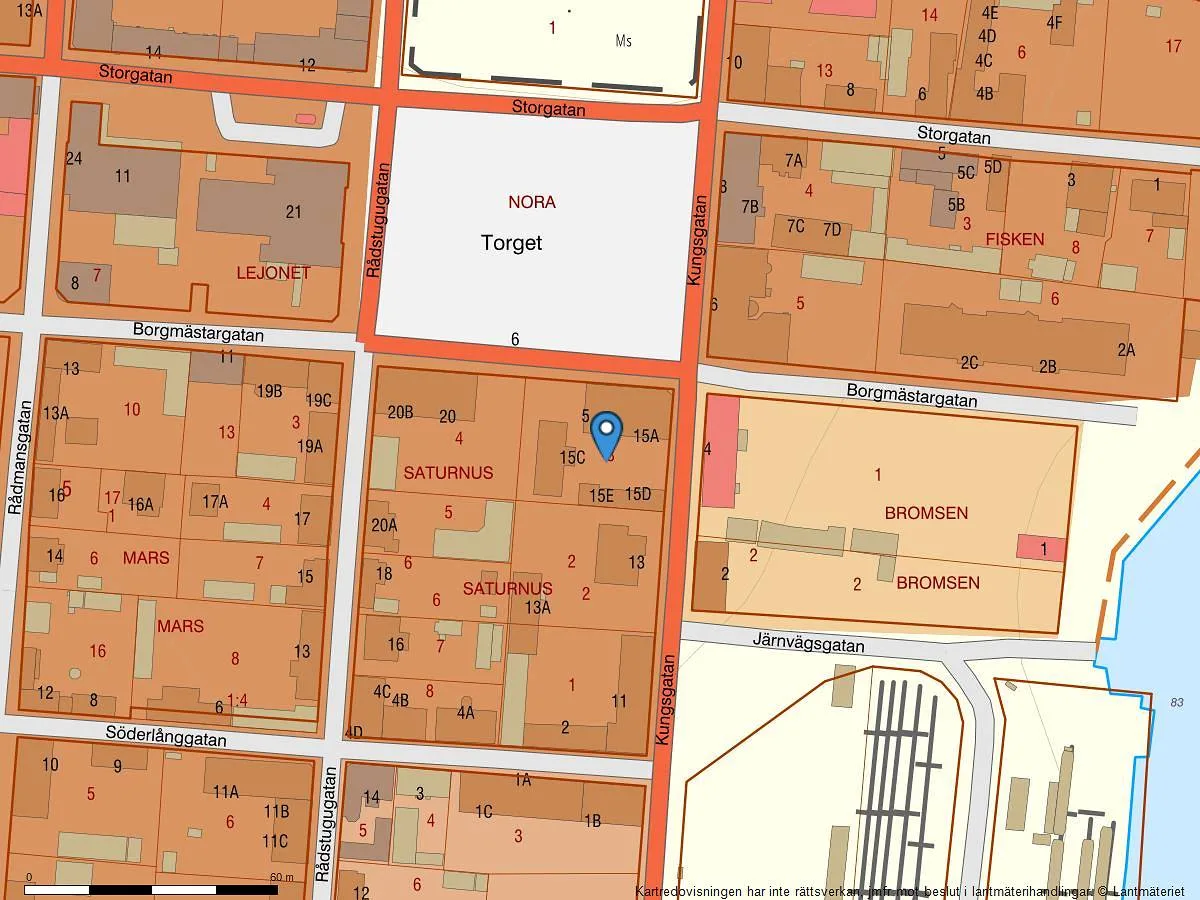
Annonsen och prospektet för Borgmästargatan 5 säger inget om bolagsform, och därmed inte heller vem som äger fastigheten i dag. Frågorna att ställa till mäklaren Erik Lejon på Lejons Mäkleri tidigt:
- Säljs fastigheten direkt eller som bolag?
- Vid ett direkt köp: vilket taxeringsvärde gäller för stämpelskatten? Prospektets två enheter summerar till 10 016 000 kronor, prospektet anger 10 038 000 kronor totalt och faktarutan 10 598 000 kronor för 2022 – be om ett aktuellt registerutdrag.
- Vid ett bolagsköp: bolagets balansräkning, fastighetens skattemässiga värde, lånen och hur den latenta skatten är tänkt att hanteras.
Oavsett form följer de sex pantbreven på 12 375 000 kronor med fastigheten, och hyresavtalen gäller som förut. Fakta om fastigheten finns på fastighetens sida, och underlaget kan du begära här. Stegen i själva köpet beskrivs i Från intresse till tillträde.