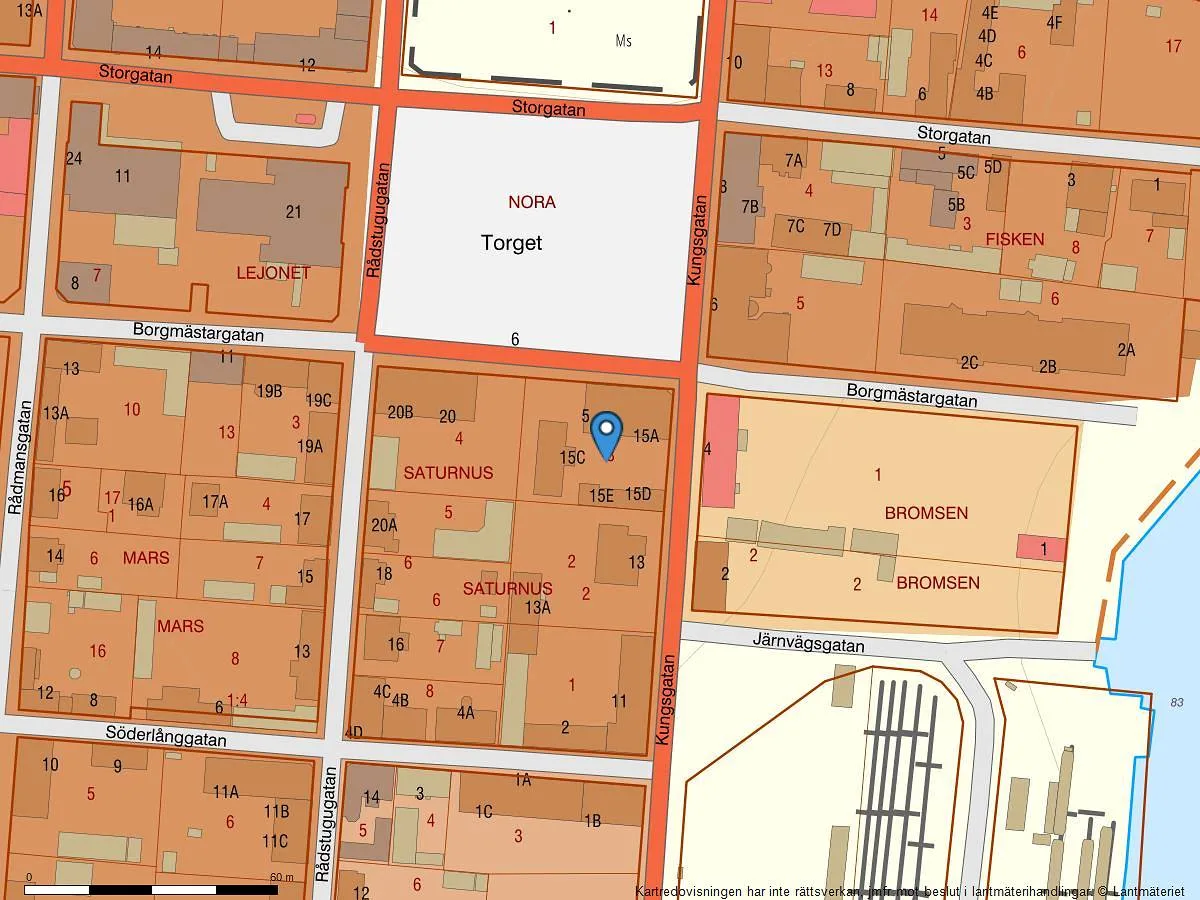
I faktarutan för ett hyreshus står några rader som ser byråkratiska ut: taxeringsvärde, typkod, taxeringsår, pantbrev och planbestämmelser. De är lätta att hoppa över, men de säger mycket om fastigheten – och om vad ett köp kommer att kosta utöver köpeskillingen. Här förklaras vad uppgifterna betyder, med Borgmästargatan 5 (fastigheten Nora Saturnus 3) som exempel.
För just den här fastigheten är raderna också ett bra exempel på varför man ska läsa noga: prospektet och mäklarens faktaruta anger olika taxeringsår och olika värden, och de går inte att stämma av mot varandra.
Taxeringsvärdet: statens schablon, inte marknadens pris
Varje fastighet har ett taxeringsvärde som Skatteverket bestämmer. Det ska motsvara 75 procent av marknadsvärdet (fastighetstaxeringslagen 5 kap. 2 §) och ligger till grund för fastighetsavgift och fastighetsskatt – och för stämpelskatten vid lagfart. Det är en schablon för skatteändamål, inte ett pris och inte en värdering.
Hyreshus får nya taxeringsvärden vart tredje år, omväxlande i en allmän och en förenklad fastighetstaxering: allmän 2025, förenklad 2028 och allmän igen 2031. Mellan taxeringarna kan värdet ändras om fastigheten förändras, till exempel efter en ombyggnad. Ett taxeringsvärde i en annons kan alltså vara flera år gammalt när du läser det.
Två källor, två taxeringsår
För Borgmästargatan 5 finns två uppgifter:
| Källa | Taxeringsår | Uppgift |
|---|---|---|
| Prospektet | 2024 | Småhusenhet, bebyggd (typkod 220): 1 959 000 kr. Hyreshusenhet, bostäder och lokaler (typkod 321): 8 057 000 kr. Totalt anges 10 038 000 kr. |
| Mäklarens faktaruta | 2022 | Typkod 321. Byggnad 10 038 000 kr, mark 560 000 kr, totalt 10 598 000 kr. |
Prospektets två enheter blir tillsammans 1 959 000 + 8 057 000 = 10 016 000 kronor, medan prospektet anger 10 038 000 kronor som totalt – en skillnad på 22 000 kronor. Faktarutan anger i stället taxeringsår 2022 och totalt 10 598 000 kronor, varav 10 038 000 för byggnaden och 560 000 för marken. Dessutom har hyreshus haft allmän fastighetstaxering 2025, så ingen av siffrorna behöver vara det värde som gäller i dag.
Slutsatsen är enkel: be om ett aktuellt utdrag ur fastighetsregistret och Skatteverkets senaste taxeringsbeslut för båda enheterna innan du räknar på fastighetsavgift eller stämpelskatt.
Typkoderna: vad Skatteverket anser att huset är
Typkoden visar vilken sorts taxeringsenhet det rör sig om. Första siffran anger huvudgruppen: 2 för småhusenheter och 3 för hyreshusenheter.
- 220 – Småhusenhet, bebyggd. En enhet med byggnad avsedd för en eller två familjer.
- 320 – Hyreshusenhet, bostäder. I huvudsak bostäder.
- 321 – Hyreshusenhet, bostäder och lokaler. Både bostäder och lokaler, som Saturnus 3:s hyreshusenhet, där kontorslokalen och lägenheter taxeras tillsammans.
- 325 – Hyreshusenhet, lokaler. I huvudsak lokaler.
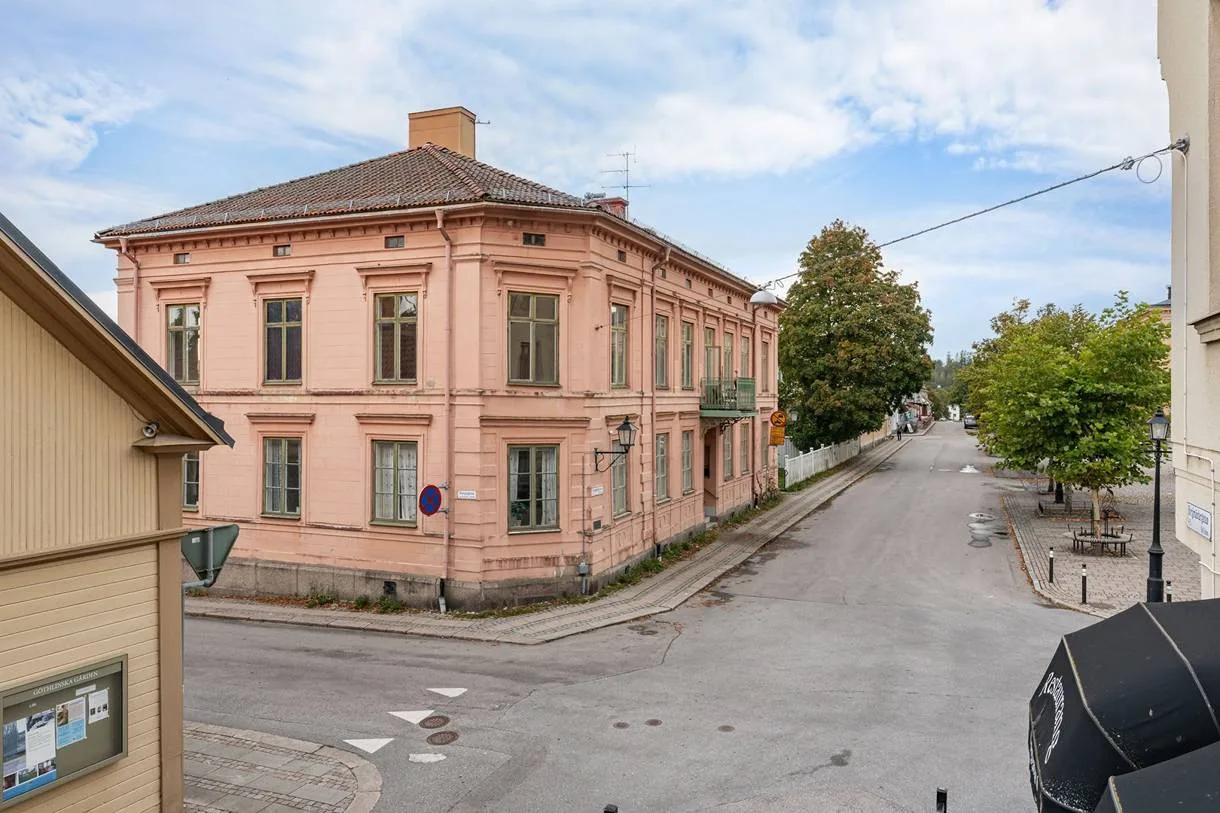
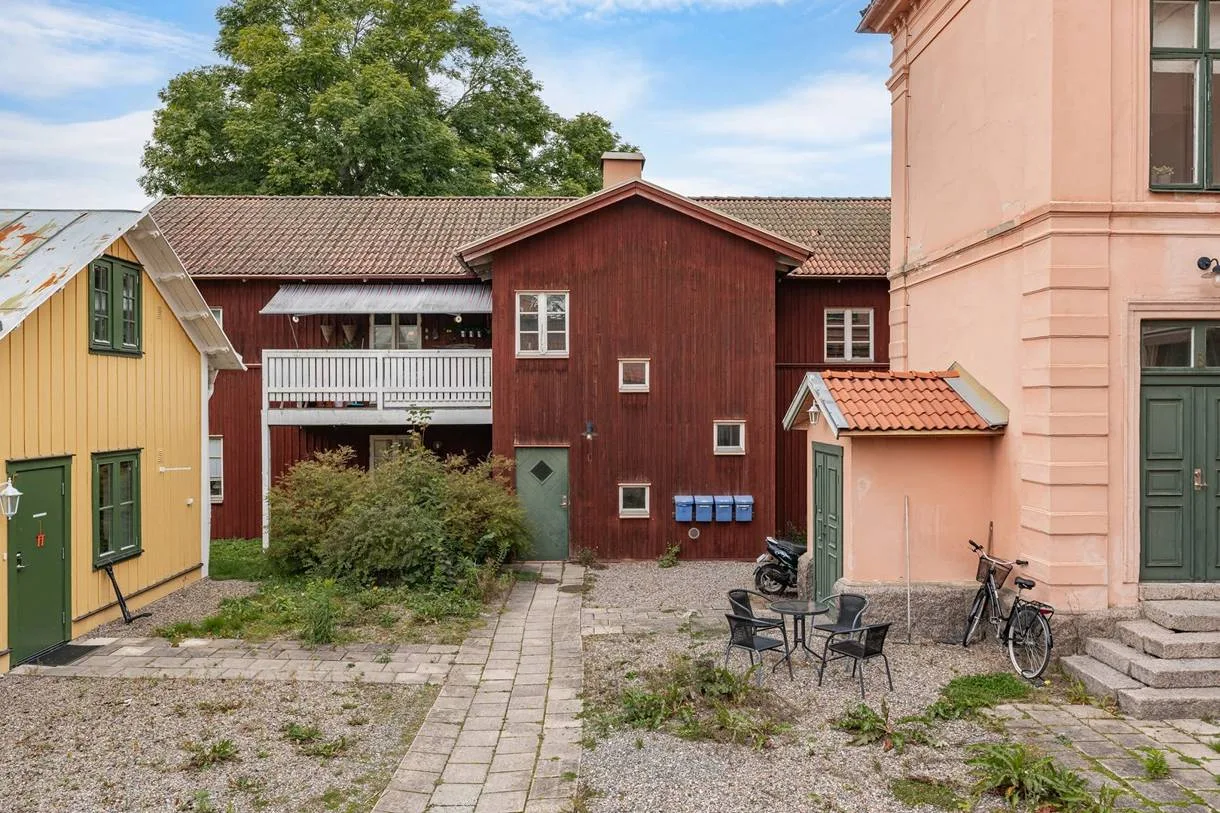
Att en fastighet är indelad i flera taxeringsenheter är inte ovanligt när en tomt rymmer byggnader av olika slag. Saturnus 3 har tre byggnader – ett rosa putsat stenhus mot torget och två trähus på gården – men prospektet säger inte vilken byggnad som hör till vilken enhet, eller hur många av de tio lägenheterna som finns i småhusenheten. Det är värt att reda ut, eftersom avgift och skatt räknas per enhet och efter olika regler. Ägaren väljer inte själv typkod, men kan begära omprövning om indelningen verkar fel.
Fastighetsavgift och fastighetsskatt
På Saturnus 3 kan tre regler gälla samtidigt (2026):
| Del | Vad som betalas | Regel 2026 |
|---|---|---|
| Bostäder i hyreshusenheten | Kommunal fastighetsavgift | 0,3 % av bostadsdelens taxeringsvärde, högst 1 784 kr per lägenhet |
| Lokaler i hyreshusenheten | Statlig fastighetsskatt | 1 % av lokaldelens taxeringsvärde |
| Småhusenheten | Kommunal fastighetsavgift | 0,75 % av taxeringsvärdet, högst 10 425 kr |
Taket för bostäder i hyreshus höjs varje år: 1 724 kronor per lägenhet 2025 och 1 784 kronor 2026. Nybyggda bostäder (värdeår 2012 eller senare) betalar ingen avgift de första 15 åren, men det gäller inte husen på Saturnus 3, byggda 1929, 1929 och 1991. Avgiften och skatten betalas av den som äger fastigheten den 1 januari, för hela året. Hur årets belopp fördelas mellan köpare och säljare är något att reglera i avtalet.
Räkneexempel för Saturnus 3
- Småhusenheten: 0,75 % × 1 959 000 = 14 692 kronor. Det är mer än taket, så avgiften blir 10 425 kronor för 2026 – om enheten rymmer ett småhus och prospektets värde fortfarande gäller.
- Bostäderna i hyreshusenheten: avgiften kan aldrig bli högre än 1 784 kronor per lägenhet. Taket nås när bostadsdelens taxeringsvärde är minst 1 784 / 0,003 ≈ 594 667 kronor per lägenhet. Ligger alla tio lägenheterna i hyreshusenheten blir avgiften högst 10 × 1 784 = 17 840 kronor; ligger nio där, högst 16 056 kronor.
- Lokalen: varje 100 000 kronor av lokaldelens taxeringsvärde ger 1 000 kronor i fastighetsskatt. Om lokaldelen vore taxerad till 1 000 000 kronor – ett antaget belopp – blev skatten 10 000 kronor.
Mäklarens faktaruta anger 35 890 kronor i fastighetsavgift och fastighetsskatt för fastigheten. Utan hyreshusenhetens uppdelning på bostäder och lokal går beloppet inte att räkna efter, och taken ändras varje år. Begär taxeringsbeslutet med värdena per del och lägg in rätt belopp i din kalkyl – prospektets driftnetto på 431 907 kronor räknar inte med avgiften. Hur det påverkar kalkylen visas i Så läser du kalkylen för ett hyreshus.
Pantbrev: säkerheten för lånen
När du lånar till en fastighet vill banken ha säkerhet, och den säkerheten är pantbrev: bevis på att fastigheten har intecknats för ett visst belopp. Pantbreven följer med fastigheten när den byter ägare och kan användas igen för nya lån. De finns som datapantbrev i Lantmäteriets pantbrevsregister eller som skriftliga pantbrev på papper. Pantbrev har företräde i den ordning de har skrivits in, vilket spelar roll om flera långivare har pant i samma fastighet.
Att ta ut nya pantbrev kostar en stämpelskatt på 2 procent av beloppet plus en avgift på 375 kronor per pantbrev. Befintliga pantbrev har redan betalats. Saturnus 3 har 6 pantbrev på sammanlagt 12 375 000 kronor.
| Räkneexempel | Kostnad |
|---|---|
| Ett nytt pantbrev på 1 000 000 kr | 20 000 + 375 = 20 375 kr |
| Nya pantbrev motsvarande de befintliga (6 st, 12 375 000 kr) | 247 500 + 6 × 375 = 249 750 kr |
| Ett antaget lån på 4 800 000 kr inom de befintliga pantbreven | 0 kr i ny stämpelskatt |
De befintliga pantbreven är alltså inte något säljaren ger dig betalt för, utan en kostnad du slipper så länge lånet ryms inom dem. Kontrollera vilken sort de är, vem som har dem i dag och vilka som är belånade, så att de kan lämnas över på tillträdesdagen.
Lagfart och stämpelskatt
När en fastighet köps direkt ska köparen söka lagfart hos Lantmäteriet inom tre månader och betala stämpelskatt: 1,5 procent för privatpersoner och 4,25 procent för juridiska personer, till exempel aktiebolag. Skatten räknas på det högsta av köpeskillingen och taxeringsvärdet för året före det år lagfarten beviljas, och till den kommer en expeditionsavgift på 825 kronor. Köpare och säljare ansvarar solidariskt för stämpelskatten. Vid förvärv från den 1 juli 2026 måste den som söker lagfart identifiera sig med svenskt personnummer, samordningsnummer eller organisationsnummer, och ett köpande bolag ska ha sin verkliga huvudman registrerad.
Räkneexempel: anta att priset är lägre än taxeringsvärdet, så att skatten räknas på taxeringsvärdet. Med de värden som finns för Saturnus 3 blir stämpelskatten, inklusive expeditionsavgiften:
| Taxeringsvärde som grund | Privatperson, 1,5 % + 825 kr | Aktiebolag, 4,25 % + 825 kr |
|---|---|---|
| 10 016 000 kr (summan av prospektets två enheter) | 151 065 kr | 426 505 kr |
| 10 038 000 kr (prospektets angivna totalbelopp) | 151 395 kr | 427 440 kr |
| 10 598 000 kr (faktarutan, taxeringsår 2022) | 159 795 kr | 451 240 kr |
Exemplet visar två saker. Ett lågt pris sänker inte stämpelskatten under taxeringsvärdet. Och skillnaden mellan uppgifterna – för ett bolag nästan 25 000 kronor – är ännu ett skäl att be om det värde som faktiskt kommer att gälla. Vid ett köp av aktierna i ett bolag som äger fastigheten söks ingen lagfart och ingen stämpelskatt tas ut; se Köpa hyreshus i bolagsform. Annonsen för Borgmästargatan 5 säger inte vilket som gäller.
Taxeringsvärdet och priset
Eftersom taxeringsvärdet ska motsvara 75 procent av marknadsvärdet frestas många att räkna baklänges: taxeringsvärdet delat med 0,75, det vill säga gånger cirka 1,33. Verkliga priser följer inte den regeln. SCB redovisar en köpeskillingskoefficient (K/T): priset delat med taxeringsvärdet. För hyreshus med bostäder och lokaler (typkod 321) i Örebro län var den 1,39 under 2025, räknat på 15 försäljningar.
Räkneexempel: ett hus med taxeringsvärdet 5 000 000 kronor skulle med länets genomsnittliga K/T motsvara 5 000 000 × 1,39 = 6 950 000 kronor. Det är en grov fingervisning, inte en värdering: snittet bygger på femton hus av olika storlek, skick och läge i hela länet. Driftnettot och avkastningskravet säger mer om ett enskilt hus.
Planbestämmelser och inskrivningar
Planbestämmelser anger vilken plan som gäller för tomten och avgör vad du får bygga och ändra. För Saturnus 3 anger mäklaren områdesbestämmelser från den 16 juni 2010. Områdesbestämmelser används för begränsade områden som inte har detaljplan, bland annat för att tillgodose ett riksintresse (plan- och bygglagen 4 kap. 41–42 §§). Centrala Nora är riksintresse för kulturmiljövården (T 33), och samma dag 2010 antogs en byggnadsordning för stadskärnan. Mäklaren anger också en registrerad fornlämning på fastigheten: att utan tillstånd ändra eller skada en fornlämning, till exempel genom markarbeten, är förbjudet enligt kulturmiljölagen (2 kap. 6 §).
Inskrivningar är rättigheter och belastningar i fastighetsregistret: servitut, nyttjanderätter, ledningsrätter och inteckningar. Be om ett fullständigt utdrag innan du lägger bud, och tänk på att äldre servitut inte alltid syns där. Fler begrepp förklaras på Frågor och svar.
Raderna i faktarutan för Borgmästargatan 5
Saturnus 3 är taxerad som en småhusenhet och en hyreshusenhet med bostäder och lokaler, har sex pantbrev på 12 375 000 kronor, områdesbestämmelser från 2010 och en registrerad fornlämning. Taxeringsvärdet anges olika i prospektet och i faktarutan, och den allmänna taxeringen 2025 kan ha ändrat det – så det aktuella värdet, fastighetsavgiften och vilka hus som hör till vilken enhet är frågor att få besvarade tidigt. Alla uppgifter om fastigheten finns på fastighetens sida, och registerutdrag och övrigt underlag kan du begära här.