Den som skriver på ett köpeavtal för ett hyreshus den 30 december och den som skriver på den 2 januari får olika räkningar för samma år. Fastighetsavgiften och fastighetsskatten betalas av den som äger fastigheten den 1 januari, och alla uppgifter i en fastighetsdeklaration ska visa hur det såg ut just den dagen. Datumet är ett av många skäl att förstå skatterna innan affären, inte efter.
Den här guiden följer ett hyreshus genom ägandet: skatterna och avgifterna vid köpet, de som kommer varje år för fastigheten, hur hyresintäkterna beskattas när du äger privat och när ett aktiebolag äger, och vad som händer när du säljer. Reglerna är 2026 års, från Skatteverket, Lantmäteriet och inkomstskattelagen. Exemplen räknar med runda, påhittade belopp.
Vilka skatter betalar du när du köper?
Vid ett direkt köp betalar du stämpelskatt för lagfarten: 1,5 procent som privatperson och 4,25 procent som bolag, plus en expeditionsavgift på 825 kronor. Nya pantbrev kostar 2 procent av beloppet plus 375 kronor per inteckning.
Stämpelskatten räknas på köpeskillingen eller på taxeringsvärdet för året före lagfarten, om det är högre, avrundat nedåt till hela tusental kronor. Köper du i stället aktierna i ett bolag som äger fastigheten söks ingen ny lagfart, eftersom bolaget fortfarande är ägare, och ingen stämpelskatt betalas på aktierna. Det är ett av skälen till att många hyreshus säljs som bolag; vad det innebär, och vad latent skatt är, beskriver vi i Köpa hyreshus i bolagsform.
Pantbrev som redan finns i fastigheten följer med och kan användas för nya lån. Det är bara när lånen blir större än de befintliga pantbreven som nya behöver tas ut. Hur lånen och säkerheterna ordnas beskriver vi i Hur finansierar du ett hyreshus i en småstad?
Vad betalar du varje år för fastigheten?
För bostäderna i ett hyreshus kommunal fastighetsavgift: 0,3 procent av taxeringsvärdet, högst 1 784 kronor per lägenhet 2026. För lokalerna statlig fastighetsskatt: 1 procent av lokaldelens taxeringsvärde.
Avgiften och skatten räknas på taxeringsvärdet, som Skatteverket bestämmer och som är tänkt att motsvara 75 procent av marknadsvärdet. För hyreshus baseras det på avkastningen och på vilket värdeområde fastigheten ligger i. Hyreshus hade allmän fastighetstaxering 2025 och särskild 2026, och det värde som bestämdes gäller tills vidare fram till nästa förenklade fastighetstaxering 2028, om inget förändras. Ett hyreshus i Skatteverkets mening är en byggnad med minst tre bostäder eller minst en lokal.
Nybyggda bostäder i hyreshus är befriade från fastighetsavgift de första 15 åren, om värdeåret är 2012 eller senare. En fastighet kan också bestå av olika taxeringsenheter: en del kan vara taxerad som småhus, med en fastighetsavgift på 0,75 procent av taxeringsvärdet och högst 10 425 kronor per bostadsbyggnad 2026. Vad typkoderna betyder, och hur man läser en faktaruta, beskriver vi i Taxeringsvärde, typkoder och pantbrev.
Fastighetsavgift och fastighetsskatt, inkomståret 2026
| Del av fastigheten | Skatt eller avgift | Sats | Tak |
|---|---|---|---|
| Bostäder i hyreshus | Kommunal fastighetsavgift | 0,3 % av taxeringsvärdet | 1 784 kr per lägenhet |
| Lokaler i hyreshus | Statlig fastighetsskatt | 1 % av taxeringsvärdet | Inget |
| Obebyggd tomt för hyreshus | Statlig fastighetsskatt | 0,4 % av taxeringsvärdet | Inget |
| Småhusenhet | Kommunal fastighetsavgift | 0,75 % av taxeringsvärdet | 10 425 kr per bostadsbyggnad |
Räkneexempel: tio lägenheter och en lokal
| Del | Påhittat taxeringsvärde | Beräkning | Att betala |
|---|---|---|---|
| Bostäder | 5 000 000 kr | 0,3 % = 15 000 kr; tak 10 × 1 784 = 17 840 kr | 15 000 kr |
| Bostäder, högre värde | 8 000 000 kr | 0,3 % = 24 000 kr; tak 17 840 kr | 17 840 kr |
| Lokal | 2 000 000 kr | 1 % | 20 000 kr |
Hur beskattas hyresintäkterna när du äger privat?
Ett hyreshus som du äger privat är en näringsfastighet, och överskottet beskattas som inkomst av näringsverksamhet. Arbetar du aktivt i verksamheten betalar du egenavgifter, annars särskild löneskatt.
Överskottet är hyresintäkterna minus kostnaderna: drift, reparationer och underhåll, räntor, förvaltning och värdeminskningsavdrag på byggnaderna. Reparationer och underhåll dras av direkt, medan förbättringar skrivs av över tid. Överskottet beskattas med kommunalskatt – 34,55 procent i Nora 2026 – och statlig skatt över skiktgränsen. Arbetar du aktivt i verksamheten, minst en tredjedel av en heltid, betalar du egenavgifter på 28,97 procent; annars en särskild löneskatt på 24,26 procent. Underhåll som håller huset i skick är alltså också en avdragsgill kostnad; vad det brukar omfatta beskriver vi i Hur underhåller du trähus och putsfasader?, och vad en förvaltare kostar i Hur förvaltar du ett hyreshus i Nora på distans?
Bra att veta
Gränsen mellan reparation och förbättring avgör om en kostnad dras av direkt eller skrivs av över många år. Spara fakturor och beskriv vad som gjordes – ett utbytt fönster av samma slag är en reparation, en helt ny funktion är en förbättring.
Hur beskattas det i ett aktiebolag?
Ett aktiebolag betalar 20,6 procent i bolagsskatt på sitt överskott. Byggnader för bostadsuthyrning skrivs normalt av med 2 procent om året, reparationer dras av direkt och förbättringar skrivs av.
Bolaget får dra av räntorna, men ett negativt räntenetto bara med högst 30 procent av bolagets avdragsunderlag eller, enligt förenklingsregeln, upp till fem miljoner kronor – tillsammans för alla bolag i en intressegemenskap. För ett litet hyreshus är det sällan räntorna som begränsas. Det som blir kvar efter bolagsskatt kan delas ut till ägaren, och utdelningen beskattas då hos ägaren enligt egna regler. Valet mellan privat ägande och bolag beror på dina planer, och det är samma artikel om bolagsköp som ovan som jämför dem.
Skatterna under ägandet, från köp till försäljning
- Köpet Stämpelskatt för lagfart vid direkt köp; ingen vid köp av bolagets aktier; nya pantbrev vid behov.
- 1 januari Den som äger fastigheten betalar fastighetsavgift och fastighetsskatt för året.
- Varje år Överskottet beskattas: i näringsverksamhet privat, med bolagsskatt i ett aktiebolag.
- Taxeringsåren Fastighetsdeklaration vid allmän eller förenklad taxering; nästa förenklade för hyreshus 2028.
- Försäljningen Kapitalvinstskatt, och återföring av gjorda värdeminskningsavdrag.
Vad händer när du säljer ett hyreshus som du äger privat?
Vinsten beskattas som kapitalvinst på en näringsfastighet: 90 procent av vinsten tas upp och beskattas med 30 procent, alltså cirka 27 procent av hela vinsten. De värdeminskningsavdrag du har gjort återförs och beskattas i näringsverksamheten.
Inkomstskattelagen säger att 90 procent av kapitalvinsten på en näringsfastighet ska tas upp i inkomstslaget kapital. Blir det en förlust får 63 procent dras av. De avdrag för värdeminskning du har gjort under ägandet återförs vid försäljningen och beskattas i inkomstslaget näringsverksamhet, alltså med den högre skatten på arbetsinkomst. Uppskov med skatten, som finns när man säljer sin egen bostad, gäller inte för en näringsfastighet.
Räkneexempel: privat försäljning, förenklat
Skatt på kapitalvinsten = vinst × 90 % × 30 %
| Post | Belopp |
|---|---|
| Försäljningspris (påhittat) | 10 000 000 kr |
| Inköpspris med lagfart och förbättringar (påhittat) | 8 200 000 kr |
| Kapitalvinst | 1 800 000 kr |
| 90 % tas upp | 1 620 000 kr |
| Skatt, 30 % | 486 000 kr (27 % av vinsten) |
Vad händer när ett bolag säljer?
Säljer bolaget fastigheten beskattas vinsten, inklusive återförda avskrivningar, med bolagsskatten 20,6 procent. Säljer ägaren i stället aktierna i bolaget gäller andra regler, och priset förhandlas ofta med hänsyn till den latenta skatten.
Latent skatt är skatten som ligger i skillnaden mellan fastighetens marknadsvärde och dess lägre skattemässiga värde i bolaget. En köpare av aktierna tar över det lägre värdet, och parterna förhandlar om hur mycket av den framtida skatten som ska dras av på priset. Ta hjälp av en revisor redan när du köper, så att du vet vilken väg du kan sälja på.
Vad gäller för moms i ett hyreshus?
Uthyrning av bostäder är momsfri, och momsen på kostnaderna för bostäderna kan inte dras av. För lokaler kan du välja frivillig beskattning: 25 procent moms på hyran och avdrag för momsen på kostnaderna som hör till lokalen.
Frivillig beskattning förutsätter att hyresgästen stadigvarande använder lokalen i momspliktig verksamhet. I ett hus med både bostäder och en lokal måste kostnaderna fördelas mellan den momsfria och den momspliktiga delen. Hur en lokal fungerar i övrigt beskriver vi i Hur fungerar en kommersiell lokal i ett hyreshus i Nora?
Vanliga frågor
Vem betalar fastighetsavgiften det år huset säljs?
Den som ägde fastigheten den 1 januari betalar till Skatteverket. Köpare och säljare kan avräkna kostnaden mellan sig i köpeavtalet, så att var och en bär sin del av året.
Måste jag deklarera fastigheten själv?
Ja, vid allmän och förenklad fastighetstaxering, och vid särskild taxering om Skatteverket begär det. För hyreshus var sista dagen för den särskilda fastighetstaxeringen 2026 den 6 mars.
Kan jag begära att taxeringsvärdet ändras?
Ja. Har fastigheten förutsättningar som skiljer sig från övriga i värdeområdet kan du begära justering i fastighetsdeklarationen, och i vissa fall behöver du styrka skälen.
Är fastighetsavgiften avdragsgill?
För en näringsfastighet och i ett aktiebolag är fastighetsavgiften och fastighetsskatten kostnader i verksamheten.
Betalar jag stämpelskatt om jag köper bolaget som äger huset?
Nej, ingen lagfart söks och ingen stämpelskatt betalas på aktierna. Bolaget betalar stämpelskatt när det själv tar ut nya pantbrev.
Räknas ett hus med två lägenheter och en butik som hyreshus?
Ja. Skatteverket räknar byggnader med minst tre bostäder eller minst en lokal som hyreshus.
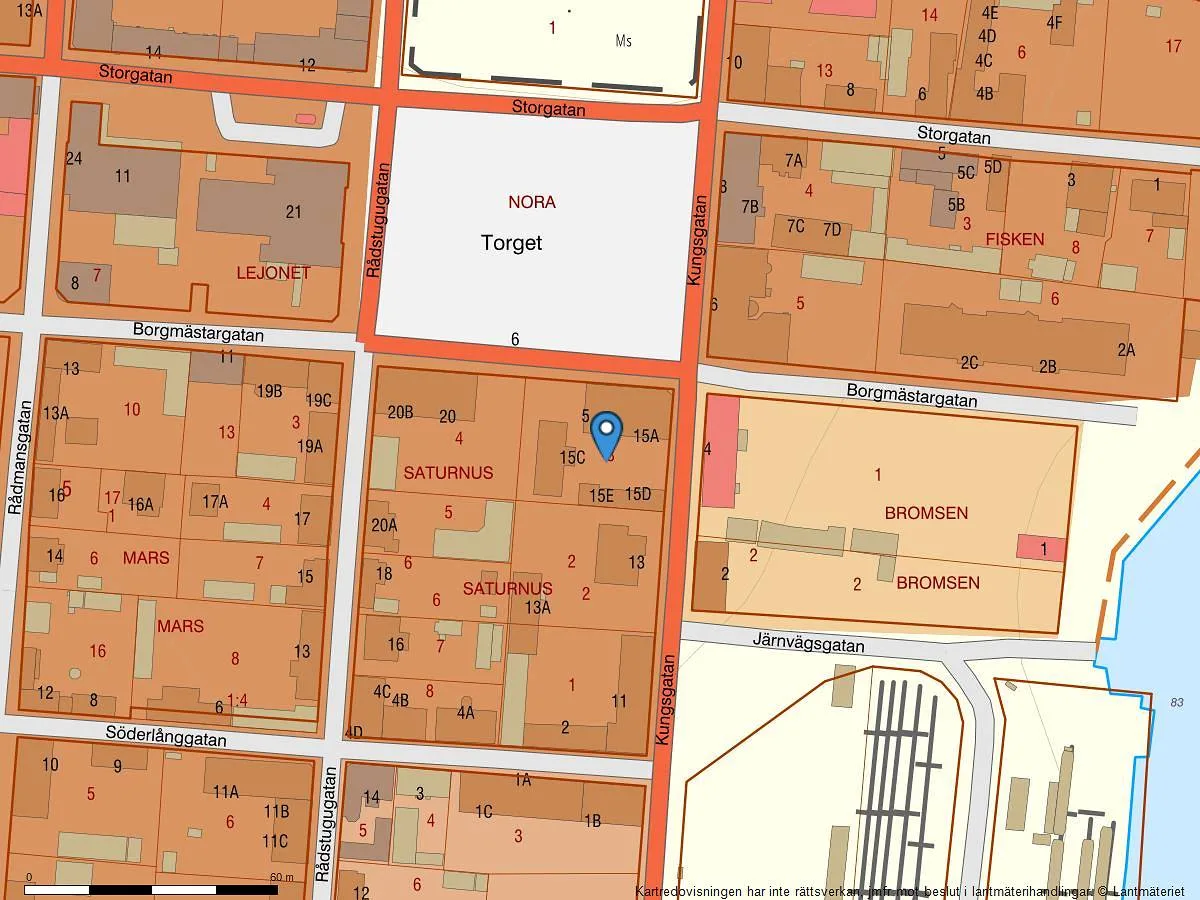
Hur Borgmästargatan 5 passar in
Prospektet för Borgmästargatan 5 anger taxering 2024 på två enheter: en hyreshusenhet (typkod 321) på 8 057 000 kronor och en småhusenhet (typkod 220) på 1 959 000 kronor, och mäklarens faktaruta anger fastighetsavgift och fastighetsskatt på 35 890 kronor om året. Fastigheten har sex pantbrev på totalt 12 375 000 kronor, och annonsen säger inte om den säljs som fastighet eller som bolag. Uppgifterna finns på startsidan, och ett aktuellt registerutdrag kan du be om via underlaget.
Ingen rådgivning
Guiden beskriver 2026 års huvudregler förenklat, och räkneexemplen bygger på påhittade belopp. Skattereglerna har många undantag, och inget här är skatterådgivning, juridisk eller finansiell rådgivning. Tala med en revisor, din bank och en jurist innan du bestämmer dig.