I september 2026 lämnade Riksbanken styrräntan oförändrad på 1,75 procent, gällande från den 30 september – samma nivå som sedan oktober 2025. För den som funderar på ett hyreshus i Nora är det en ram, inte ett svar. Lånet till ett hyreshus kostar mer än styrräntan, och det som avgör hur mycket banken lånar ut, och till vilken ränta, är huset, orten och köparen – i den ordningen eller i omvänd.
Den här guiden beskriver hur ett köp av ett hyreshus brukar finansieras, vad banken tittar på, vad belåningsgrad och räntetäckningsgrad betyder, vad pantbrev och lagfart kostar, vad som är särskilt med en småstad som Nora, och hur känslig kalkylen är för räntan. Exemplen räknar med runda, påhittade belopp och är ingen offert från någon bank.
Hur brukar ett hyreshus finansieras?
Med eget kapital och ett banklån som har fastigheten som säkerhet genom pantbrev. Hur stor del banken lånar ut beror på husets kassaflöde och värde, orten och din egen ekonomi.
Banken räknar på samma sak som du: vad huset drar in, vad det kostar, och vad som blir kvar för räntor och amortering. Den värderar också huset och bedömer hur lätt det skulle vara att sälja om något går fel. Köper du genom ett aktiebolag bedömer banken bolaget, och ett litet bolag kan behöva kompletterande säkerheter. Ta med banken tidigt, innan du lägger ett bud. Hur köpet går till steg för steg beskriver vi i Från intresse till tillträde.
Räkneexempel: finansiering av ett köp på 8 miljoner kronor
| Post | Privatperson, 60 % lån | Aktiebolag, 60 % lån |
|---|---|---|
| Exempelpris | 8 000 000 kr | 8 000 000 kr |
| Banklån | 4 800 000 kr | 4 800 000 kr |
| Eget kapital till priset | 3 200 000 kr | 3 200 000 kr |
| Stämpelskatt för lagfart | 120 000 kr (1,5 %) | 340 000 kr (4,25 %) |
| Expeditionsavgift | 825 kr | 825 kr |
| Kontant insats totalt | 3 320 825 kr | 3 540 825 kr |
Gäller bolånetaket när du lånar till ett hyreshus?
Det är inte självklart: lagen om begränsning av bostadskrediter, som gäller från den 1 april 2026, sätter ett tak på 90 procent och krav på amortering för krediter till en bostad. Om och hur den gäller ett lån till ett hyreshus som investering avgör banken.
Lagen säger att belåningsgraden högst får vara 90 procent när en bostadskredit lämnas och 80 procent när den utökas. Är belåningsgraden mellan 50 och 70 procent ska krediten amorteras med minst 1 procent om året, och över 70 procent med minst 2 procent. En bostadskredit definieras som en kredit för en bostad i Sverige med panträtt i fast egendom som säkerhet. Fråga din bank hur den ser på just ditt köp.
Räkna inte med lagens tak som utgångspunkt. Banken sätter sin egen gräns efter husets kassaflöde och ortens marknad, och den kan ligga betydligt lägre – då behöver det egna kapitalet vara större än många räknar med.
Vad är belåningsgrad och räntetäckningsgrad?
Belåningsgraden är lånet delat med fastighetens värde. Räntetäckningsgraden är driftnettot delat med räntekostnaden: den visar hur många gånger husets överskott täcker räntorna.
De två måtten säger olika saker. Belåningsgraden visar hur stor bufferten är om värdet sjunker. Räntetäckningsgraden visar hur stor bufferten är om räntan stiger eller intäkterna faller. En räntetäckningsgrad under 1 betyder att husets överskott inte räcker till räntorna; resten måste betalas från annat håll.
Räkneexempel: räntans betydelse
Räntetäckningsgrad = driftnetto ÷ räntekostnad
| Ränta (antagen) | Räntekostnad på 4,8 mkr | Kvar efter räntor* | Räntetäckning |
|---|---|---|---|
| 3,5 % | 168 000 kr | 228 017 kr | 2,4 |
| 4,5 % | 216 000 kr | 180 017 kr | 1,8 |
| 5,5 % | 264 000 kr | 132 017 kr | 1,5 |
| 7,0 % | 336 000 kr | 60 017 kr | 1,2 |
Hur driftnettot räknas fram, och vad som saknas i ett prospekts siffror, beskriver vi i Så läser du kalkylen för ett hyreshus.
Vad kostar pantbrev och lagfart?
Nya pantbrev kostar 2 procent av inteckningsbeloppet i stämpelskatt plus 375 kronor per inteckning. Lagfarten kostar 1,5 procent för privatpersoner och 4,25 procent för bolag, plus 825 kronor, räknat på köpeskillingen eller taxeringsvärdet om det är högre.
Pantbrev som redan finns följer med fastigheten och kan användas igen. Det är därför befintliga pantbrev är värda att fråga om: så länge lånen ryms inom de pantbrev som finns behöver inga nya tas ut. Stämpelskatten för lagfart räknas på det högre av köpeskillingen och taxeringsvärdet för året före lagfarten, avrundat nedåt till hela tusental. Köper du aktierna i ett bolag som äger fastigheten söks ingen ny lagfart. Hur pantbrev och taxeringsvärden läses beskriver vi i Taxeringsvärde, typkoder och pantbrev, och skillnaden mellan att köpa fastigheten och bolaget i Köpa hyreshus i bolagsform.
Vad är särskilt med att låna till ett hus i en småstad?
Att det finns få försäljningar att jämföra med, att befolkningen och hyrorna växer långsamt, och att några kostnader har stigit snabbt. Banken väger in hur lätt huset skulle gå att sälja.
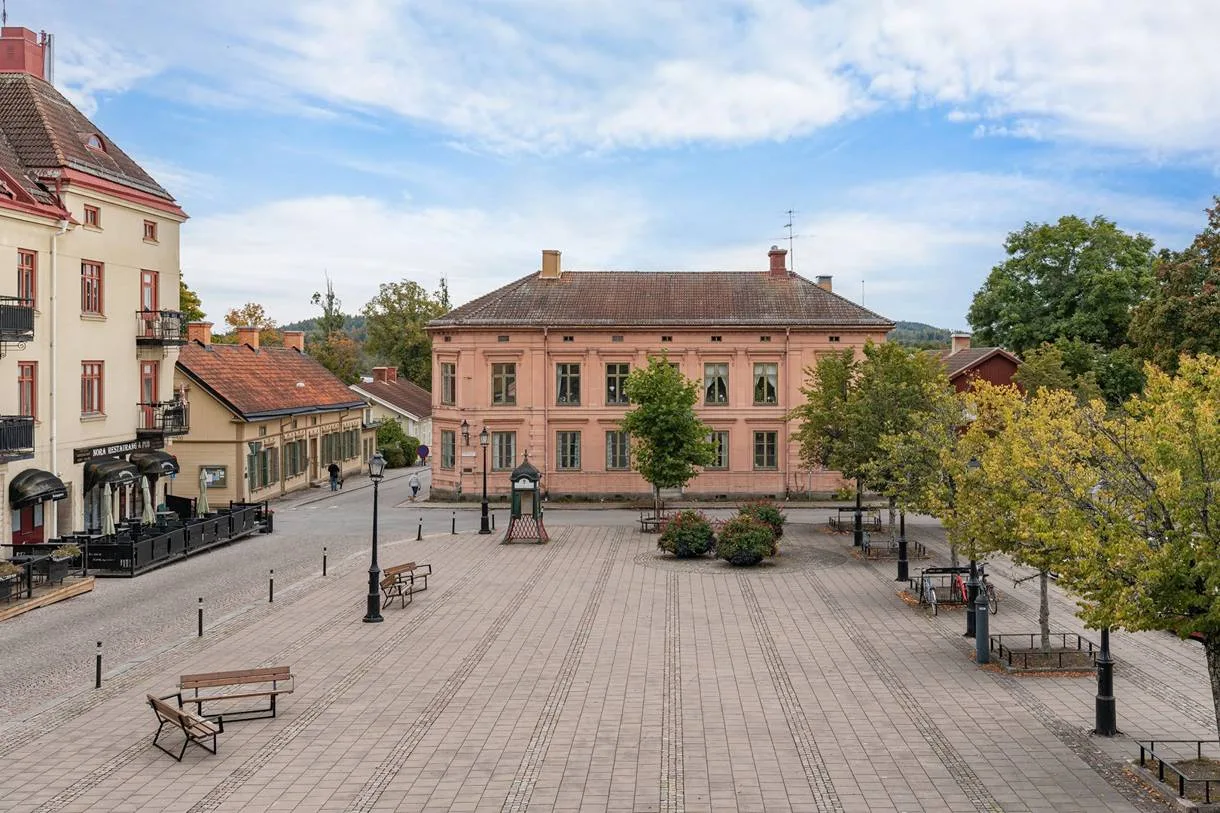
Hyreshus byter sällan ägare i en kommun av Noras storlek, och SCB redovisar affärerna per län, inte per kommun. Det gör värderingen osäkrare, och en bank kan därför vara försiktigare med belåningsgraden än i en storstad. Befolkningen har legat kring 10 600 i tio år, medianhyran är cirka 15 procent under länets, och fjärrvärme och vatten har blivit betydligt dyrare de senaste åren. Det är sådant en bank tittar på.
Samtidigt ger lägre priser i en småstad ofta en högre direktavkastning, och ett välskött hus i ett läge som inte kan byggas bort har en stabilitet som banken också kan se. Hur avkastning och risk vägs mot varandra beskriver vi i Hyreshus i småstad: risk och avkastning. Värmen, den största kostnaden, har en egen guide: Hur värms husen i Nora?
Det banken ser i ett hyreshus i Nora
Det som talar för
- Nästan inget nytt hyresutbud konkurrerar med det befintliga.
- Ett centralt läge i en skyddad stadskärna.
- Pantbrev som redan finns kan sänka kostnaden för säkerheten.
Det som talar emot
- Få jämförbara försäljningar gör värdet osäkert.
- Hyror under länets nivå och en befolkning som inte växer.
- Stigande kostnader för värme och vatten och gamla hus som kräver underhåll.
Hur påverkar en lokal i huset finansieringen?
En lokal ger ofta en högre intäkt per avtal men en större risk om den blir tom. Banken tittar på avtalets löptid, hyresgästens ekonomi och hur lätt lokalen är att hyra ut igen.
I ett hus där lokalen står för en femtedel av intäkterna kan en tom lokal sänka driftnettot med mer än en tredjedel, eftersom kostnaderna finns kvar. Ett långt avtal med en stabil hyresgäst stärker kalkylen; ett kort avtal med en säsongsberoende hyresgäst gör den svagare. Vad som gäller för lokalerna beskriver vi i Hur fungerar en kommersiell lokal i ett hyreshus i Nora?
Får du dra av räntorna?
Ja, räntorna är normalt en avdragsgill kostnad i verksamheten, både för en privat ägare och för ett bolag. Ett aktiebolag får dra av ett negativt räntenetto med högst 30 procent av sitt avdragsunderlag, eller med upp till fem miljoner kronor.
Förenklingsregeln på fem miljoner kronor gör att begränsningen sällan märks för ett litet hyreshus, men den gäller för alla bolag i en intressegemenskap tillsammans. Äger du huset privat är det en näringsfastighet, och räntorna dras av i näringsverksamheten. Hur skatterna fungerar från köpet till försäljningen beskriver vi i Vilka skatter betalar du när du äger och säljer ett hyreshus?
Vad ska du ha med dig till banken?
En kalkyl med stresstest, hyreslistan med avtalen, husets kostnader för flera år, underlag om skick och underhåll, och din egen eller bolagets ekonomi. Ju bättre underlag, desto lättare är det för banken att säga ja.
Från första möte till utbetalning
- Förhandsbesked Banken bedömer dig och ett exempel på köp, innan du lägger bud.
- Objektet Kalkyl, hyreslista, kostnader, energideklarationer och besiktning för det hus du vill köpa.
- Värdering Banken värderar huset eller begär en extern värdering.
- Villkor Belåningsgrad, ränta, bindningstid, amortering och säkerheter.
- Tillträde Lånet betalas ut och pantbreven överlämnas till banken.
Så gör du
- Gör en egen kalkyl. Med fastighetsavgift, förvaltning, vakans och ett realistiskt underhåll.
- Stresstesta den. Räkna med högre ränta, högre värmekostnad och en tom lägenhet eller lokal.
- Samla underlaget. Hyreslista och avtal, driftkostnader för tre år, energideklarationer och besiktning.
- Fråga om pantbreven. Hur många och hur stora finns, och var är de?
- Prata med banken tidigt. Gärna med två banker, och innan du lägger bud.
Vanliga frågor
Hur mycket eget kapital behöver jag?
Det avgör banken. Räkna med att banken kan vilja ha en lägre belåningsgrad för ett hyreshus än för en villa, och lägg till stämpelskatt för lagfart och eventuella nya pantbrev.
Ska jag välja rörlig eller bunden ränta?
Det är en avvägning mellan risk och kostnad. Bunden ränta ger förutsägbarhet i kalkylen; rörlig följer marknaden. Fråga banken om villkoren, och räkna på båda.
Vad är styrräntan nu?
1,75 procent, gällande från den 30 september 2026. Den har legat på den nivån sedan den 1 oktober 2025.
Måste jag ta ut nya pantbrev?
Bara om lånen är större än de pantbrev som finns i fastigheten. Befintliga pantbrev följer med vid köpet.
Påverkar skicket och energin lånet?
Ja. Banken vill veta att huset är i skick och att kostnaderna är kända. En saknad energideklaration eller ett stort eftersatt underhåll gör bedömningen svårare.
Hur Borgmästargatan 5 passar in
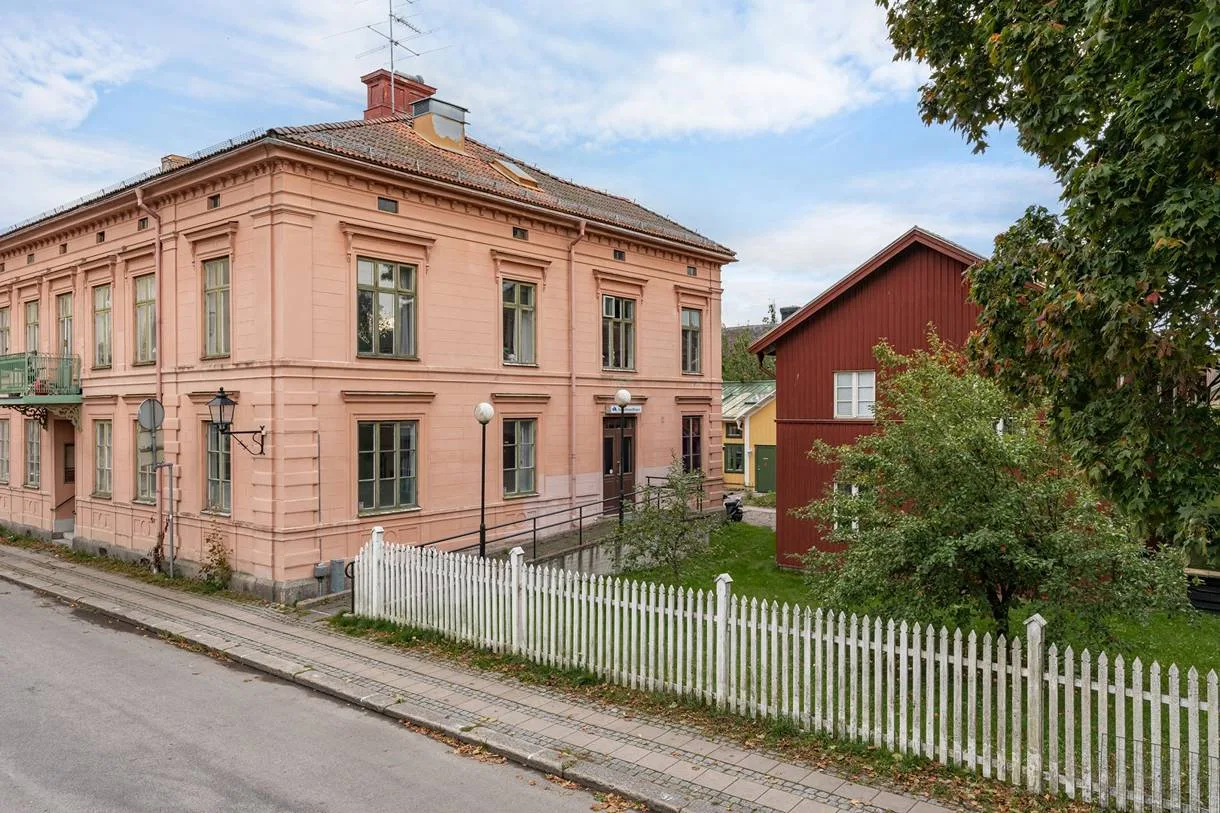
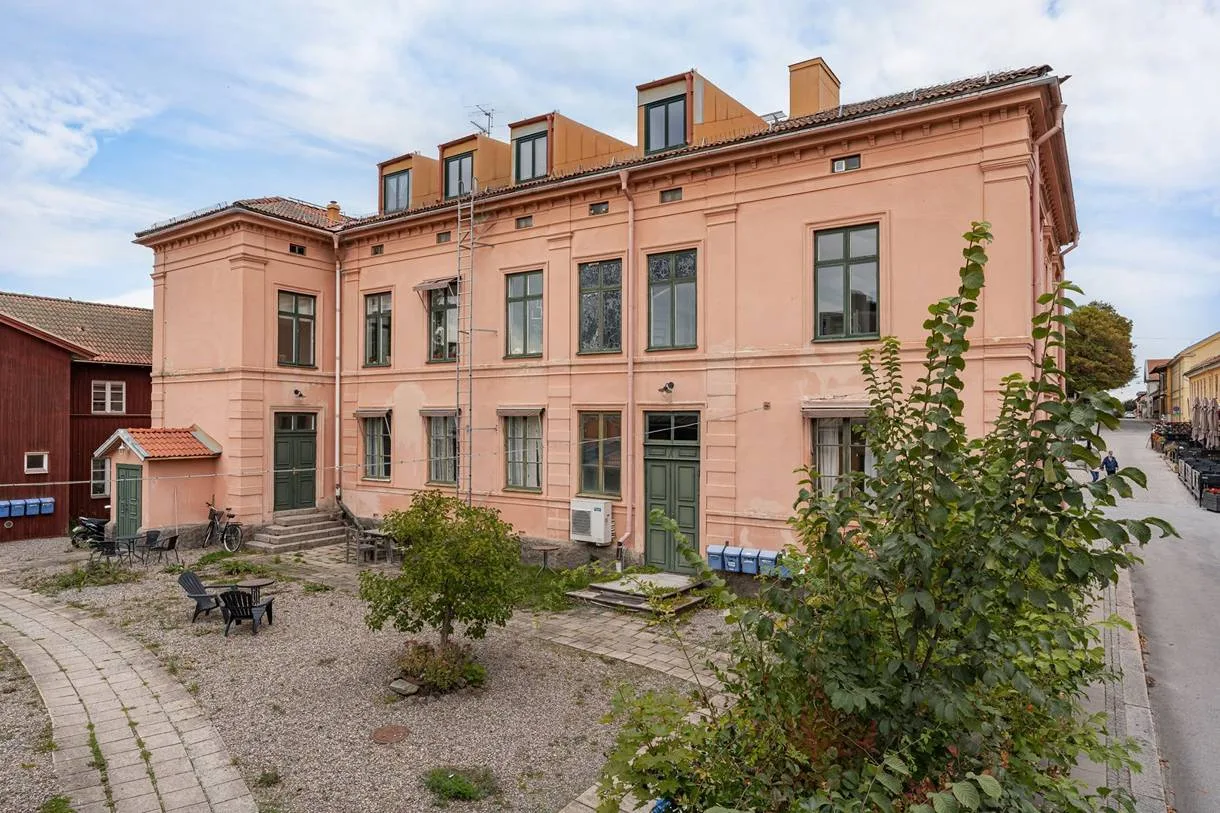
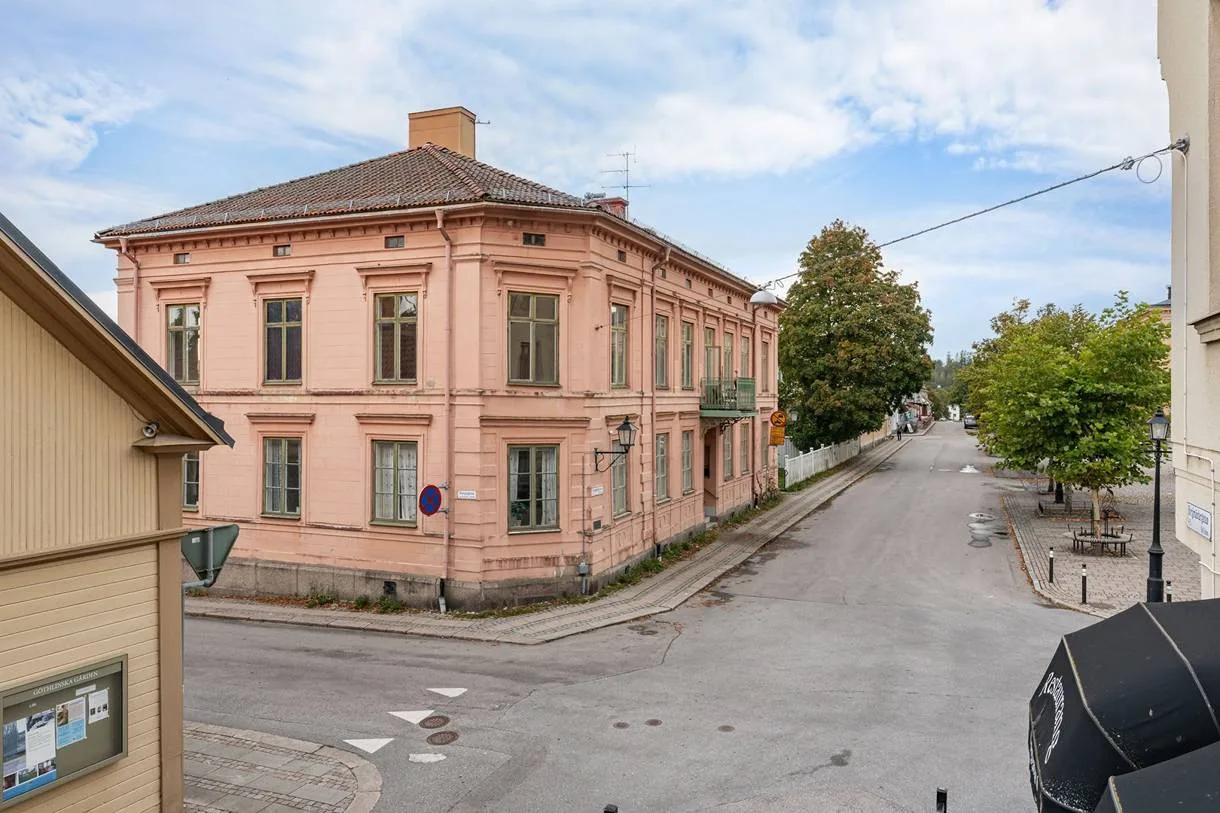
Borgmästargatan 5 har sex pantbrev på totalt 12 375 000 kronor, ett driftnetto på 431 907 kronor enligt prospektet och 396 017 kronor efter fastighetsavgift och fastighetsskatt. Annonsen anger inget pris och inget om befintliga lån eller om huset säljs som fastighet eller bolag. Uppgifterna finns på startsidan, och hyreslista och övrigt underlag till banken kan du be om via underlaget.
Ingen rådgivning
Räkneexemplen är förenklade med påhittade priser och räntor och är ingen värdering, ingen offert och ingen prognos. Inget här är finansiell, juridisk eller skattemässig rådgivning. Tala med din bank, en revisor och en jurist innan du bestämmer dig.